In Deutschland lehnen Berufsunfähigkeitsversicherer laut GDV-Statistik einen erheblichen Teil der gemeldeten BU-Fälle ganz oder teilweise ab. Für Betroffene ist das zunächst ein Schock – doch eine Ablehnung ist nicht das Ende des Weges. In vielen Fällen lohnt sich eine genaue Prüfung des Ablehnungsbescheids, denn Versicherer berufen sich häufig auf Gründe, die einer rechtlichen Überprüfung nicht standhalten.
Die häufigsten Gründe, warum die BU-Versicherung nicht zahlt
Versicherer stützen Ablehnungen in der Praxis meist auf einen oder mehrere der folgenden Punkte:
- Berufsunfähigkeitsgrad unter 50 %: Nach den Versicherungsbedingungen muss in der Regel ein Berufsunfähigkeitsgrad von mindestens 50 % nachgewiesen werden. Liegt das eingeholte Gutachten knapp darunter, wird die Leistung verweigert.
- Vorwurf der vorvertraglichen Anzeigepflichtverletzung: Der Versicherer behauptet, der Versicherte habe bei Vertragsschluss Gesundheitsfragen falsch oder unvollständig beantwortet, und erklärt den Rücktritt oder die Anfechtung des Vertrags.
- Abstrakte Verweisung: Je nach Tarif kann der Versicherer den Versicherten auf eine andere, theoretisch ausübbare Tätigkeit verweisen, die seiner bisherigen Lebensstellung entspricht – selbst wenn diese Tätigkeit praktisch nicht ausgeübt wird.
- Fehlende oder unvollständige medizinische Nachweise: Reichen die vorgelegten ärztlichen Unterlagen aus Sicht des Versicherers nicht aus, wird die Leistungsprüfung verzögert oder der Antrag abgelehnt.
Ablehnungsbescheid erhalten: Diese Schritte sind jetzt wichtig
Wer einen Ablehnungsbescheid erhält, sollte überlegt und nicht überstürzt reagieren:
- Ablehnung genau lesen: Welche Begründung nennt der Versicherer konkret? Stützt er sich auf ein Gutachten, auf die Risikoprüfung oder auf formale Gründe?
- Fristen beachten: Prüfen Sie, ob und welche Frist für einen Widerspruch oder eine Klage gesetzt wurde, und handeln Sie rechtzeitig.
- Unterlagen vollständig sichern: Fordern Sie das vollständige Gutachten sowie alle vom Versicherer herangezogenen Unterlagen an.
- Keine vorschnelle Anerkennung der Ablehnung: Unterschreiben Sie keine Erklärungen, die eine spätere Geltendmachung erschweren könnten.
- Rechtlichen Rat einholen: Lassen Sie die Ablehnung von einem Fachanwalt für Versicherungsrecht prüfen, bevor Sie reagieren.
Praxis-Hinweis: Ein Ombudsmannverfahren kann eine kostengünstige erste Option sein, ersetzt aber in komplexeren Fällen keine rechtliche Vertretung – insbesondere wenn der Versicherer sich auf ein eigenes medizinisches Gutachten stützt.
Was ein Fachanwalt für Versicherungsrecht konkret tut
Ein auf Versicherungsrecht spezialisierter Fachanwalt für Versicherungsrecht prüft die Ablehnung systematisch: Er kontrolliert, ob das eingeholte Gutachten methodisch und inhaltlich überzeugt, ob die Verweisung auf eine andere Tätigkeit rechtlich zulässig ist, und ob der Vorwurf einer Anzeigepflichtverletzung tatsächlich zutrifft. Bei Bedarf wird ein unabhängiges Gegengutachten eingeholt und die Ansprüche außergerichtlich oder gerichtlich durchgesetzt.
Kosten: Was kommt auf Sie zu?
Die Kosten einer rechtlichen Vertretung richten sich nach dem Streitwert, der sich aus der geforderten BU-Rente und etwaigen Nachzahlungen ergibt. Besteht eine Rechtsschutzversicherung, werden die Kosten in der Regel übernommen. Ohne Rechtsschutz lohnt sich zunächst eine kostenlose Ersteinschätzung, um die Erfolgsaussichten und das Kostenrisiko realistisch einzuschätzen.
Häufige Fragen zur Berufsunfähigkeitsversicherung, die nicht zahlt
Was tun, wenn die Berufsunfähigkeitsversicherung die Zahlung ablehnt?
Prüfen Sie die Ablehnungsbegründung genau, sichern Sie alle Unterlagen und lassen Sie den Bescheid von einem Fachanwalt für Versicherungsrecht bewerten, bevor Sie reagieren.
Kann ich gegen eine Ablehnung der BU-Versicherung vorgehen?
Ja. Gegen eine Ablehnung kann außergerichtlich widersprochen oder gegebenenfalls Klage erhoben werden, wenn die Begründung rechtlich oder medizinisch angreifbar ist.
Was ist eine abstrakte Verweisung?
Die abstrakte Verweisung erlaubt es dem Versicherer je nach Tarif, den Versicherten auf eine andere, seiner bisherigen Lebensstellung entsprechende Tätigkeit zu verweisen – unabhängig davon, ob diese tatsächlich ausgeübt wird.
Wie lange habe ich Zeit, gegen die Ablehnung vorzugehen?
Es gelten die allgemeinen Verjährungsfristen. Laufende Verhandlungen mit der Versicherung oder ein Ombudsmannverfahren können diese Frist hemmen (§ 203 BGB). Warten Sie dennoch nicht zu lange: Je früher ein Anwalt eingeschaltet wird, desto besser können Beweise gesichert und Fristen gewahrt werden.
Lohnt sich eine Klage gegen die Berufsunfähigkeitsversicherung?
Eine Klage lohnt sich dann, wenn die Ablehnung auf angreifbaren Gutachten oder formalen Fehlern beruht und die Erfolgsaussichten nach anwaltlicher Prüfung positiv sind. Da BU-Renten über viele Jahre gezahlt werden, übersteigt der mögliche Gesamtanspruch in der Regel deutlich die Verfahrenskosten.
Wenn Ihre Berufsunfähigkeitsversicherung die Zahlung verweigert, stehen wir Ihnen mit einer kostenlosen und unverbindlichen Ersteinschätzung zur Seite. Schildern Sie uns Ihren Fall – wir prüfen, ob und wie Ihre Ansprüche durchgesetzt werden können.
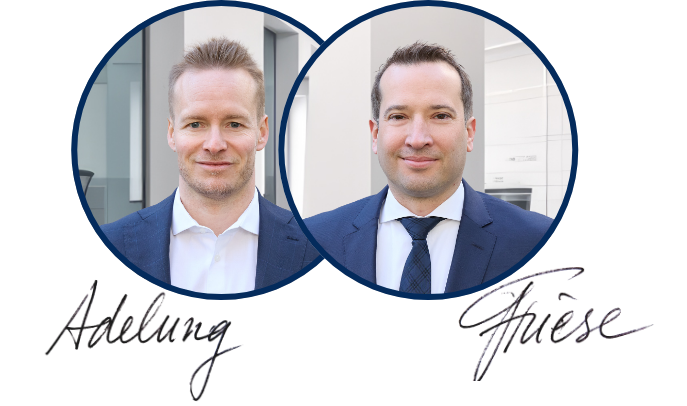
Die Rechtsanwälte Friese & Adelung
Verlässlich an Ihrer Seite mit Erfahrung und Durchsetzungskraft.
- +15 Jahre Erfahrung
- Erfahrene Rechtsanwälte
- Bundesweite Beratung
- Schnelle Rückmeldung